京东、顺丰入局器械流通
物流巨头布局医药第三方物流
8月11日,陕西药监局公开发函称,同意陕西京东医药供应链管理有限公司申请第三方药品物流备案资质。这也是继32家企业成为京东物流医药合伙人之后,京东医药物流版图的进一步扩大。而在京东之前,2020年6月,顺丰也宣布获得首个药品第三方物流“告知承诺公示制”资质。此外,邮政、“三通一达”等物流巨头都已先后下场,争夺医药流通市场。大鳄频现之下,医药第三方物流风涌云动。那么,变革步伐紧跟医药的医疗器械,第三方物流又会何去何从?
不容忽视的超千亿市场
传统医械流通领域,流通企业除了承担物流配送的角色,更重要的功能在于开展医疗器械的批发、分销。从整体来看,医疗器械物流的市场增长规律在一定程度上与医疗器械销售规模“亦步亦趋”。据Eshare医械汇测算,2019年中国医疗器械市场规模约为6341亿元,同比增长19.55%。预计在2023年,我国医疗器械市场规模将达到10767亿元。2017年,医械物流市场规模超过400亿,预计2023年,医疗器械物流市场规模或超千亿。
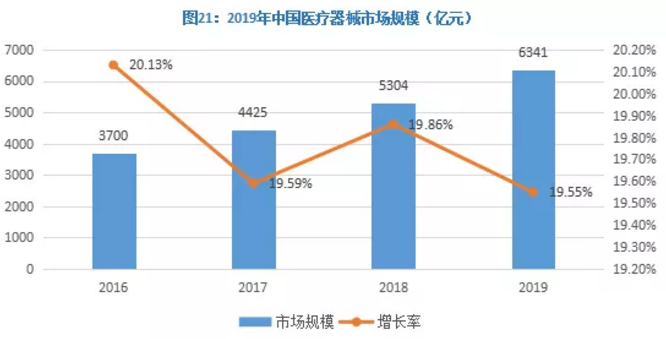
虽然我国医疗器械起步较晚,整体规模不如药品,但年复合增长率已经远超药品。且纵观我国,目前药械消费比率大约是1:0.25,而在发达国家医疗健康市场中,药品和器械的消费占比保持在1:1左右,潜在的空间也给医疗器械物流市场预留巨大的想象力,医疗器械物流市场将持续扩大。
市场催化和政策变革下应运而生
近几年,行业政策组合拳(GSP核查、集中采购、两票制)拳拳到位,加速了我国医疗器械市场资源和渠道的整合,集中化、专业化的市场需求与政策导向势必催生且加快“医疗器械第三方物流”的发展进程。
对于医疗器械上游生产企业来说,他们在研发阶段已有不小的投入,如果要搭建完整的供应链体系,对于他们来说实则费时、费财、费力。秉承“专业的人做专业的事”的原则,物流交至第三方医疗器械物流服务商手中。
对于医疗器械下游渠道来说,各级医院占据绝大部分,2018年全国医疗卫生机构数达100万个,其中医院数达3.2万个,基层医疗卫生机构95万个,专业公共卫生机构1.9万个。随着物流的完善,原有的医疗资源分布不均衡的现状将会得到改善。